Text
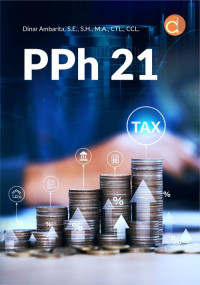
PPh 21
Buku PPh 21 Buku Perpajakan berjudul Buku PPh 21 merupakan karya Dinar Ambarita, S.E., S.H., M.A., CTL., CCL. Buku ini memuat sajian terkait Pajak Penghasilan Pasal 21. Pajak Penghasilan Pasal 21 adalah pemotongan atas penghasilan yang dibayarkan kepada orang pribadi sehubungan dengan pekerjaan, jabatan, jasa dan kegiatan. Pajak sangat penting bagi pemasukan negara karena pajak merupakan salah satu pemberi kontribusi terbesar terhadap Anggaran Pendapatan dan Belanja Negara (APBN). Oleh karena itu perlu pengawasan dari pemerintah khususnya dari Direktorat Jenderal Pajak (DJP) dengan menunjuk Kantor Pelayanan Pajak (KPP) terhadap kepatuhan Wajib Pajak (WP) dalam membayar dan melaporkan pajaknya yang berujung pada pemeriksaan untuk menguji setiap pelaporan berupa Surat Pemberitahuan (SPT) yang telah disampaikan oleh wajib pajak (WP) ke Kantor Pelayanan Pajak (KPP) sudah atau belum sesuai dengan peraturan perundang-undangan perpajakan yang berlaku (tax compliance).\\r\\nJenis pajak berdasarkan lembaga pemungutannya, dibagi menjadi 2 kategori, yaitu Pajak Pusat dan Pajak Daerah. Pajak pusat dan pajak daerah adalah dua konsep utama yang berkaitan dengan tingkat pemerintahan yang mengenakan dan mengelola pajak di suatu negara. Pajak Penghasilan Pasal 21 atau PPh 21 adalah salah satu jenis pajak pusat. Pajak Penghasilan Pasal 21 adalah pemotongan atas penghasilan yang dibayarkan kepada orang pribadi sehubungan dengan pekerjaan, jabatan, jasa dan kegiatan. \\r\\nDAFTAR ISI\\r\\n\\r\\nKATA PENGANTAR PENERBIT v\\r\\nDAFTAR ISI vi\\r\\nDAFTAR TABEL ix\\r\\nDAFTAR GAMBAR x\\r\\n\\r\\nBAB I Pengertian dan Dasar Hukum 1\\r\\nA. Pajak 1\\r\\nB. Pajak Penghasilan Pasal 21 3\\r\\nC. Dasar Hukum Pajak Penghasilan Pasal 21 3\\r\\nD. Pemotong Pajak Penghasilan Pasal 21 6\\r\\nE. Bukan Termasuk Pemotong Pajak Penghasilan Pasal 21 9\\r\\n\\r\\nBAB II Subjek Pajak dan Bukan Subjek Pajak 17\\r\\nA. Subjek Pajak atas Pajak Penghasilan Pasal 21 17\\r\\nB. Subjek yang Tidak Termasuk Subjek Pajak PPh 21 22\\r\\nC. Penghasilan yang Dikecualikan dari Objek Pajak PPh 21 23\\r\\n\\r\\nBAB III Objek Pajak dan Bukan Objek Pajak PPh 21 35\\r\\nA. Objek Pajak PPh 21 35\\r\\nB. Bukan Objek Pajak PPh 21 37\\r\\nC. Penghasilan Tidak Kena Pajak (PTKP) 38\\r\\nD. Penghasilan Kena Pajak (PKP) 40\\r\\nE. Biaya Jabatan dan Biaya Pensiun 41\\r\\n\\r\\nBAB IV Tarif Pemotongan Pajak Penghasilan Pasal 21 42\\r\\nA. Tarif Pemotongan Pajak Penghasilan Pasal 21 42\\r\\n\\r\\nBAB V Skema To Be atau Perubahan untuk Menghitung PPh Pasal 21 46\\r\\nA. Skema To Be atau Perubahan untuk Menghitung PPh Pasal 21 46\\r\\nB. Tarif Pemotongan PPh Pasal 21 Progresif & TER 49\\r\\nC. Saat Terutang dan Tata Cara Pemotongan Pajak Penghasilan Pasal 21 54\\r\\nD. Format Surat, Petunjuk dan Pelaksanaan Pemotongan Pajak serta Tata Cara Perhitungan atas Penghasilan Sehubungan dengan Pekerjaan, Jasa atau Kegiatan Orang Pribadi termasuk Pejabat Negara, PNS, Anggota TNI, Anggota Polri, dan Pensiunannya 57\\r\\n\\r\\nDAFTAR PUSTAKA 93
Availability
Detail Information
- Series Title
-
-
- Call Number
-
336.4 AMB p
- Publisher
- Yogyakarta : Deepublish., 2024
- Collation
-
viii, 96 hlm : 14×20 cm
- Language
-
Indonesia
- ISBN/ISSN
-
9786230292958
- Classification
-
336.4
- Content Type
-
-
- Media Type
-
-
- Carrier Type
-
-
- Edition
-
-
- Subject(s)
- Specific Detail Info
-
-
- Statement of Responsibility
-
-
Other version/related
No other version available
File Attachment
Comments
You must be logged in to post a comment
 Computer Science, Information & General Works
 Philosophy & Psychology
 Religion
 Social Sciences
 Language
 Pure Science
 Applied Sciences
 Art & Recreation
 Literature
 History & Geography