Text
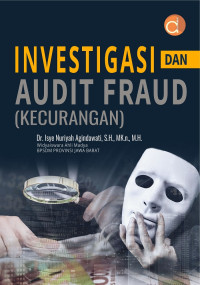
Investigasi dan Audit Fraud (Kecurangan)
Buku Investigasi dan Audit Fraud (Kecurangan) Tujuan penulisan buku ini adalah memberikan pengantar untuk memahami, mengidentifikasi dan menguraikan masalah dalam pendeteksian kecurangan. Meskipun pendeteksian kecurangan penting untuk meningkatkan nilai pelaksanaan audit/investigasi, dalam melaksanakan audit/investigasi kecurangan ini terdapat permasalahan yang dapat menghalangi implementasi dari pendeteksian. Dalam sebuah mekanisme pelaporan keuangan suatu audit dirancang untuk memberikan keyakinan yang memadai bahwa laporan keuangan tidak dipengaruhi oleh salah saji (mistatement) yang material dan juga memberikan keyakinan yang memadai atas akuntabilitas manajemen atas aktiva organisasi. Salah saji itu terdiri dari dua macam yaitu kekeliruan (error) dan kecurangan (fraud).\\r\\nFraud diterjemahkan sebagai kecurangan sesuai Pernyataan Standar Auditing (PSA) No. 70, demikian pula error dan irregularities, masing-masing diterjemahkan sebagai kekeliruan dan ketidakberesan sesuai PSA sebelumnya yaitu PSA No. 32. Menurut standar audit, faktor-faktor yang membedakan antara kecurangan dengan kekeliruan adalah tindakan yang mendasarinya. Menurut standar audit, faktor yang membedakan kecurangan dan kekeliruan adalah apakah tindakan yang mendasarinya, yang berakibat terjadinya salah saji dalam laporan keuangan, berupa tindakan yang sengaja atau tidak disengaja (IAI, 2001).\\r\\nTerjadinya kecurangan–suatu tindakan yang disengaja–yang tidak dapat terdeteksi dalam proses audit dapat memberikan efek yang merugikan dan cacat bagi proses pelaporan keuangan. Adanya kecurangan berakibat serius dan membawa banyak kerugian. Terjadinya kecurangan sebenarnya berbeda dengan kekeliruan, kecurangan lebih sulit untuk dideteksi karena biasanya melibatkan penyembunyian (concealment). Yang dimaksud penyembunyian tersebut pada umumnya terkait dengan catatan akuntansi dan dokumen yang berhubungan, dengan tanggapan pelaku kecurangan atas permintaan auditor dalam melaksanakan audit Buku Investigasi dan Audit Fraud (Kecurangan)\\r\\nDaftar Isi\\r\\nKATA PENGANTAR v\\r\\nDAFTAR ISI viii\\r\\n1. APAKAH INVESTIGASI 1\\r\\n2. APAKAH KECURANGAN (FRAUD) ITU? 1\\r\\n3. JENIS KECURANGAN 5\\r\\n4. UNSUR-UNSUR KECURANGAN 8\\r\\n5. TIPE KORBAN (VICTIMS) 9\\r\\n6. TIPE PENYEMBUNYIAN (CONCEALMENT) 10\\r\\n7. WAKTU DAN TEMPAT KECURANGAN PALING MUNGKIN TERJADI 13\\r\\n8. BAGAIMANA KECURANGAN PALING MUNGKIN TERJADI? 14\\r\\n9. MENGAPA KECURANGAN TERJADI? 14\\r\\n10. BAGAIMANA MELIHAT KECURANGAN DALAM BUKU LAPORAN KEUANGAN? DAN MENDETEKSI BESAR DAN 16\\r\\n11. MENDOKUMENTASI KECURANGAN 21\\r\\n12. PROFIL PELAKU KECURANGAN 22\\r\\n13. KONVERSI HASIL KECURANGAN 24\\r\\n14. DALAM KLASIFIKASI KEJAHATAN ORGANISASI/INSTANSI 27\\r\\n15. SISTEM PENGENDALIAN INTERN (INTERNAL CONTROL SYSTEM) 31\\r\\n16. AUDIT KECURANGAN (FRAUD AUDITING) 48\\r\\n16.1. Pengertian 48\\r\\n16.2. Apa yang Akuntan Forensik Harus Ketahui dan Dapat Lakukan Mengenai Kecurangan? 57\\r\\n16.3. Akuntan dan Auditor sebagai Saksi Ahli 59\\r\\n16.4. Metodologi Audit Kecurangan 62\\r\\n16.5. Langkah-langkah dalam Memeriksa Kecurangan 63\\r\\n16.6. Bagan Arus Investigasi Kecurangan 66\\r\\n16.7. Menginvestigasi dan Melaporkan Kecurangan 67\\r\\n16.8. Merekonstruksi Penghasilan yang Tidak Sah Menggunakan Metode Nilai Bersih 77\\r\\n17. PEMBAHASAN KASUS KECURANGAN 81\\r\\n18. KASUS-KASUS UNTUK DISKUSI 95\\r\\nDAFTAR PUSTAKA 121\\r\\nGLOSARIUM 123
Availability
Detail Information
- Series Title
-
-
- Call Number
-
364.163 AGI i
- Publisher
- : Universitas Muhammadiyah Yogyakarta., 2022
- Collation
-
x, 125 hlm : 14×20 cm
- Language
-
Indonesia
- ISBN/ISSN
-
978623023962
- Classification
-
364.163
- Content Type
-
-
- Media Type
-
-
- Carrier Type
-
-
- Edition
-
-
- Subject(s)
- Specific Detail Info
-
-
- Statement of Responsibility
-
-
Other version/related
No other version available
File Attachment
Comments
You must be logged in to post a comment
 Computer Science, Information & General Works
 Philosophy & Psychology
 Religion
 Social Sciences
 Language
 Pure Science
 Applied Sciences
 Art & Recreation
 Literature
 History & Geography